Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong hoạt động kinh doanh, việc điều chỉnh giá cả là điều không thể tránh khỏi nhằm thu hút khách hàng hoặc xử lý hàng tồn kho. Một trong những hình thức phổ biến nhất là giảm giá hàng bán, tuy nhiên, không phải ai cũng nắm rõ cách thức hạch toán, định khoản và xử lý hóa đơn đúng theo quy định hiện hành. Đặc biệt khi áp dụng theo Thông tư 133 hay phần mềm kế toán Misa, các bước thực hiện cần được tuân thủ chặt chẽ để đảm bảo tính chính xác và minh bạch trong báo cáo tài chính.
Giảm giá hàng bán là khoản giảm trừ cho người mua do hàng hóa kém phẩm chất, sai quy cách hoặc không đúng hợp đồng kinh tế. Đây là hình thức doanh nghiệp điều chỉnh doanh thu sau khi xuất hóa đơn, khác với chiết khấu thương mại được thỏa thuận trước. Khoản giảm này ảnh hưởng trực tiếp đến giá trị doanh thu và cần được hạch toán đúng theo quy định.
Việc hạch toán giảm giá hàng bán được thực hiện theo Thông tư 200, Thông tư 133 và Thông tư 99, tùy loại hình doanh nghiệp. Tài khoản kế toán sử dụng là 5211, phản ánh chính xác số tiền giảm trừ do chất lượng hàng hóa không đảm bảo. Chứng từ cần có bao gồm biên bản thỏa thuận giảm giá và hóa đơn điều chỉnh.
Các khoản giảm trừ doanh thu như giảm giá hàng bán, chiết khấu thương mại, hàng bán bị trả lại đều được quy định cụ thể trong hệ thống kế toán Việt Nam. Doanh nghiệp cần phân biệt rõ để tránh nhầm lẫn khi hạch toán, nhất là khi kê khai thuế GTGT và thuế TNDN. Sai sót có thể dẫn đến rủi ro khi quyết toán thuế.
Phân biệt chiết khấu thương mại và giảm giá hàng bán là cần thiết vì bản chất khác nhau. Chiết khấu thương mại áp dụng cho khách mua số lượng lớn, còn giảm giá hàng bán liên quan đến lỗi sản phẩm. Việc xuất hóa đơn điều chỉnh phải tuân thủ quy định để đảm bảo tính pháp lý và chính xác kế toán.
Giảm giá hàng bán là khoản giảm trừ cho người mua do hàng hóa kém phẩm chất, sai quy cách hoặc không đúng yêu cầu trong hợp đồng kinh tế. Đây là một trong các khoản giảm trừ doanh thu được quy định rõ trong Thông tư 200 và Thông tư 133, ảnh hưởng trực tiếp đến doanh thu thuần và báo cáo tài chính cuối kỳ.
Việc hạch toán giảm giá hàng bán được thực hiện thông qua tài khoản 5213 theo Thông tư 200, phản ánh chính xác giá trị giảm trừ do chất lượng sản phẩm không đạt. Chứng từ cần thiết bao gồm hóa đơn điều chỉnh, phiếu xuất kho và biên bản kiểm tra hàng hóa để đảm bảo tính minh bạch.
Các doanh nghiệp thường xuyên áp dụng chương trình khuyến mãi cần phân biệt rõ giảm giá hàng bán với chiết khấu thương mại và hàng bán bị trả lại. Mỗi nghiệp vụ có định khoản riêng, ảnh hưởng khác nhau đến doanh thu và chi phí, tránh nhầm lẫn khi lập bút toán kế toán.
Hạch toán sai các khoản giảm trừ doanh thu có thể dẫn đến sai lệch báo cáo tài chính và rủi ro khi quyết toán thuế. Do đó, cần tuân thủ đúng quy trình theo Thông tư 200 và 133, cập nhật hướng dẫn từ các đơn vị như AZTAX, Viindoo hay Kế Toán Lê Ánh để đảm bảo tính chính xác và đầy đủ.
Khi hạch toán giảm giá hàng mua, doanh nghiệp cần điều chỉnh giảm giá trị hàng hóa đã nhập kho và công nợ phải trả nhà cung cấp. Chứng từ sử dụng là phiếu giảm giá hoặc hóa đơn điều chỉnh, căn cứ theo biên bản thỏa thuận giữa hai bên. Việc này đảm bảo phản ánh đúng giá trị tồn kho và nghĩa vụ thanh toán.
Về định khoản kế toán, bên mua ghi Nợ các tài khoản 111, 112 hoặc 331 tương ứng số tiền được giảm, Có các tài khoản 152, 156 hoặc 611 để điều chỉnh giảm giá vốn hàng mua. Đồng thời, nếu có thuế GTGT đầu vào liên quan, cần ghi Có tài khoản 1331 theo quy định. Việc hạch toán đúng giúp doanh nghiệp tuân thủ Thông tư 200 và 133.
Trong phần mềm kế toán MISA hoặc AMIS, thao tác thực hiện được thực hiện qua chức năng Mua hàng > Chứng từ phải trả khác hoặc C.từ bù trừ công nợ. Người dùng cần nhập đầy đủ thông tin hóa đơn gốc, lý do giảm giá và số tiền điều chỉnh để hệ thống cập nhật tự động vào sổ sách kế toán và báo cáo liên quan.
Việc xử lý giảm giá hàng mua cũng liên quan đến hóa đơn. Nếu hóa đơn đã lập sai, doanh nghiệp phải lập biên bản thu hồi, gạch chéo các liên và lập hóa đơn mới. Trường hợp giảm giá sau khi đã hạch toán, bên bán cần lập hóa đơn điều chỉnh theo Nghị định 70/2025/NĐ-CP, đảm bảo cơ sở pháp lý đầy đủ cho kế toán.
Giảm giá hàng bán là khoản giảm trừ doanh thu khi hàng hóa kém phẩm chất, sai quy cách hoặc không đúng yêu cầu trong hợp đồng kinh tế. Theo Điều 57 Thông tư 133/2016/TT-BTC, khoản giảm giá này phải được hạch toán kịp thời để phản ánh đúng doanh thu thuần, tránh sai sót trong báo cáo tài chính.
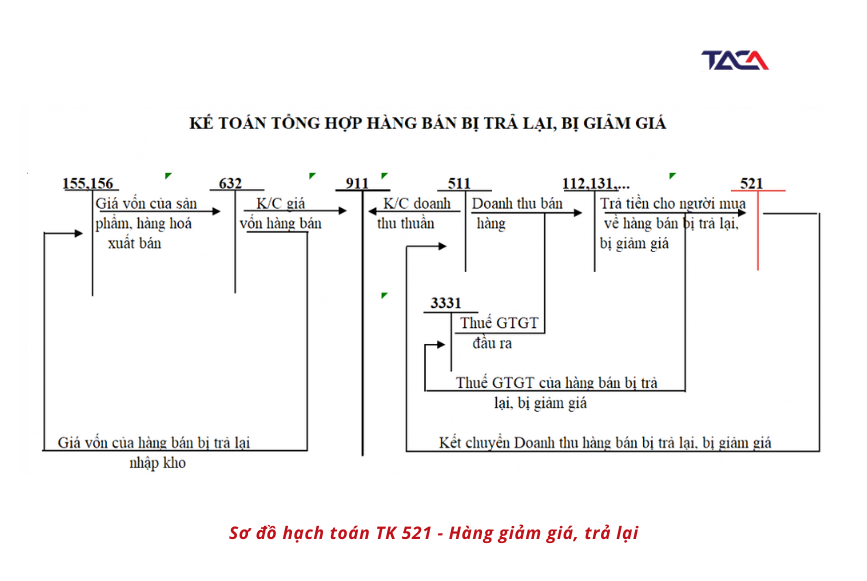
Việc hạch toán giảm giá hàng bán được thực hiện qua tài khoản liên quan đến doanh thu và thuế GTGT. Nếu doanh nghiệp áp dụng phương pháp khấu trừ thuế GTGT, cần ghi giảm thuế đầu ra tương ứng với số tiền giảm giá. Chứng từ cần có bao gồm hóa đơn điều chỉnh và biên bản thỏa thuận giảm giá.
Các khoản giảm trừ doanh thu theo Thông tư 133 gồm chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. Mỗi nghiệp vụ cần được hạch toán riêng biệt, đảm bảo đúng tài khoản kế toán và tuân thủ quy định để tối ưu hóa báo cáo tài chính doanh nghiệp.
Hạch toán giảm giá hàng bán đúng quy định giúp doanh nghiệp xử lý chính xác doanh thu và chi phí liên quan. Đặc biệt với các doanh nghiệp thường xuyên có chương trình khuyến mãi, việc áp dụng đúng Điều 57 Thông tư 133 là cần thiết để đảm bảo tính minh bạch và hợp lý trong kế toán.
Giảm giá hàng bán theo Thông tư 133 là khoản giảm trừ cho người mua do hàng hóa kém phẩm chất hoặc không đúng quy cách trong hợp đồng kinh tế. Khoản này ảnh hưởng trực tiếp đến doanh thu thực tế, đòi hỏi hạch toán chính xác để phản ánh đúng kết quả kinh doanh.
Việc hạch toán giảm giá hàng bán cần tuân thủ quy định tại Thông tư 133 và Thông tư 200, sử dụng tài khoản kế toán phù hợp. Chứng từ phải đầy đủ, rõ ràng khi lập bút toán, đặc biệt khi xử lý qua phần mềm kế toán hoặc trên hệ thống bán hàng.
Các khoản giảm trừ doanh thu bao gồm giảm giá hàng bán, chiết khấu thương mại và hàng bán bị trả lại. Những nghiệp vụ này giúp doanh nghiệp xác định doanh thu thuần và giá vốn hàng bán một cách chính xác hơn.
Hệ sinh thái Sàn kế toán cung cấp tài liệu và podcast hướng dẫn hạch toán giảm giá hàng bán theo TT133, hỗ trợ kế toán viên nắm vững nghiệp vụ. Người dùng có thể truy cập website sanketoan.vn hoặc tải app Sanketoan để học online.
Hóa đơn giảm giá hàng bán được lập khi doanh nghiệp áp dụng chính sách giảm giá cho khách hàng do hàng hóa kém chất lượng, lỗi hoặc theo chương trình khuyến mãi. Trường hợp công ty cung cấp dịch vụ trò chơi điện tử áp dụng giảm giá 20% cho nhóm từ 20 người trở lên hoặc hội viên, hóa đơn đầu ra phải ghi theo giá đã giảm. Giá tính thuế GTGT là giá sau khi trừ giảm giá, phù hợp với quy định về khuyến mại bằng hình thức giảm giá.
Việc xuất hóa đơn điều chỉnh giảm giá trị cần thực hiện khi đã lập hóa đơn gốc với giá ban đầu. Kế toán phải lập hóa đơn điều chỉnh ghi rõ khoản chênh lệch giảm, bao gồm thành tiền, tiền thuế GTGT và tổng tiền. Nội dung hóa đơn cần nêu rõ lý do điều chỉnh như “giảm giá hàng bán do lỗi kỹ thuật” hoặc “chiết khấu theo thỏa thuận”, đảm bảo đúng quy định tại Thông tư 78/2021/TT-BTC.
Khi số tiền giảm giá không theo tỷ lệ phần trăm cố định, hóa đơn vẫn phải thể hiện rõ giá trị tiền mặt được giảm. Ví dụ, giảm 50.000 đồng trên một sản phẩm thay vì ghi tỷ lệ %. Nội dung trên hóa đơn cần phản ánh chính xác khoản giảm, giúp minh bạch trong kê khai thuế và hạch toán kế toán, đặc biệt khi tích hợp với hệ thống SAP, ERP hoặc phần mềm kế toán.
Doanh nghiệp FDI thường sử dụng hóa đơn điện tử E-invoice để tự động hóa quy trình xuất hóa đơn giảm giá hàng bán. Hệ thống cho phép xuất hóa đơn điều chỉnh tự động khi có thay đổi về giá, giúp đồng bộ dữ liệu với CRM, ERP. Việc tích hợp này đảm bảo tính chính xác, tiết kiệm thời gian và tuân thủ quy định về quản lý thuế, đặc biệt khi xử lý hàng loạt giao dịch giảm giá.

Khi hạch toán giảm giá hàng bán trên MISA, kế toán cần lập chứng từ giảm giá hàng bán với đầy đủ thông tin như lý do giảm, giá trị giảm và đối tượng liên quan. Trường hợp khách hàng là công ty TNHH Hoàng Phát mua điều hòa LG 12000BTU với số lượng 3 đơn vị, đơn giá 8.000.000đ, nếu phát sinh giảm giá, cần thực hiện điều chỉnh trên phần mềm theo đúng quy trình.
Việc ghi nhận giảm giá hàng bán trên MISA SME.NET yêu cầu chọn mục Giảm trừ công nợ và điều chỉnh tài khoản công nợ về 1121 nếu thanh toán bằng tiền mặt. Chứng từ sau khi lưu sẽ tự động sinh thông tin hóa đơn giảm giá tại tab Xuất hóa đơn, đảm bảo hạch toán doanh thu và thuế GTGT 10% được cập nhật chính xác, phản ánh đúng giá trị thực tế.
MISA hỗ trợ hạch toán giảm giá theo Thông tư 200 và 133, phù hợp với các chính sách khuyến mãi như mua 2 tặng 1 – được xem như hình thức giảm giá. Kế toán cần lập biên bản xác nhận nguyên nhân giảm giá giữa doanh nghiệp và khách hàng để đảm bảo cơ sở pháp lý, đồng thời thực hiện định khoản đúng tài khoản doanh thu và hàng tồn kho.
Hệ sinh thái MISA cung cấp nhiều tài liệu hướng dẫn chi tiết cách hạch toán giảm giá hàng bán, bao gồm video hướng dẫn sử dụng MISA 2017 và đào tạo trực tuyến qua Zoom hàng tuần. Người dùng có thể tham gia cộng đồng hỗ trợ MISA trên Facebook để trao đổi, giải đáp thắc mắc nghiệp vụ và sử dụng phần mềm hiệu quả.

Việc hiểu rõ bản chất và cách hạch toán giảm giá hàng bán không chỉ giúp doanh nghiệp phản ánh đúng doanh thu, chi phí mà còn đảm bảo tuân thủ quy định kế toán và thuế. Từ định khoản, xử lý hóa đơn đến thao tác trên phần mềm như Misa, mỗi bước đều cần được thực hiện cẩn trọng. Áp dụng đúng quy trình theo Thông tư 133 sẽ giúp doanh nghiệp quản lý tài chính hiệu quả hơn, từ đó đưa ra quyết định kinh doanh chính xác và kịp thời.