Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Thuê văn phòng là một trong những khoản chi thiết yếu khi doanh nghiệp bắt đầu hoạt động, nhưng không phải ai cũng nắm rõ cách quản lý và hạch toán chi phí này sao cho hợp lý và đúng quy định. Từ mức giá dưới hay trên 100 triệu đồng mỗi tháng đến việc có hóa đơn hay không, tất cả đều ảnh hưởng trực tiếp đến báo cáo tài chính và nghĩa vụ thuế.
Đặc biệt, việc hạch toán chi phí thuê văn phòng vào tài khoản nào hay xử lý phần trả trước ra sao cũng khiến nhiều người băn khoăn. Bài viết sẽ làm rõ từng khía cạnh để giúp doanh nghiệp tối ưu hóa chi phí và tuân thủ pháp luật.
Chi phí thuê văn phòng dưới 100 triệu đồng mỗi năm là lựa chọn phổ biến của doanh nghiệp nhỏ và vừa nhằm tối ưu ngân sách. Theo quy định tại Khoản 2 Điều 4 Thông tư 40/2021/TT-BTC, khoản tiền thuê này nếu phát sinh từ cá nhân không bắt buộc phải có hóa đơn, giúp doanh nghiệp dễ dàng hạch toán chi phí hợp lý khi tính thuế TNDN.
Khi công ty thuê văn phòng từ cá nhân với mức dưới 100 triệu/năm, chỉ cần lập hợp đồng thuê và chứng từ thanh toán là đủ điều kiện đưa vào chi phí được trừ. Tuy nhiên, cần lưu ý rằng nếu cá nhân cho thuê tài sản có doanh thu từ hoạt động này không trọn năm nhưng tổng doanh thu trong năm không vượt 100 triệu đồng thì không phải nộp thuế TNCN và thuế GTGT.
Việc thuê nhà cá nhân làm văn phòng cần đảm bảo hồ sơ đầy đủ như hợp đồng thuê nhà, biên bản thanh lý hợp đồng (nếu có) và chứng từ chuyển khoản. Dù không cần hóa đơn, các doanh nghiệp vẫn nên yêu cầu cá nhân cung cấp bảng kê khai thuế hoặc cam kết doanh thu dưới ngưỡng chịu thuế để tránh rủi ro khi quyết toán thuế.
Cá nhân cho thuê tài sản dưới 100 triệu đồng mỗi năm không phải nộp hồ sơ khai thuế, miễn là không có hoạt động kinh doanh khác. Điều này giúp thủ tục đơn giản hơn cho cả bên cho thuê và doanh nghiệp thuê. Tuy nhiên, doanh nghiệp cần theo dõi mức chi tiêu thường xuyên để đảm bảo không vượt ngưỡng quy định, tránh phát sinh nghĩa vụ thuế không mong muốn.
Chi phí thuê văn phòng trên 100 triệu đồng mỗi năm là khoản chi lớn mà doanh nghiệp cần đặc biệt lưu ý khi hạch toán và kê khai thuế. Để được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế TNDN, khoản thuê phải có hợp đồng rõ ràng, chứng từ thanh toán đầy đủ và đáp ứng các điều kiện theo quy định của pháp luật về hóa đơn, chứng từ.
Khi thuê văn phòng từ cá nhân với giá trị trên 100 triệu/năm, doanh nghiệp phải thực hiện khấu trừ thuế thu nhập cá nhân 10% trên tiền thuê. Chủ nhà cũng phải nộp thuế giá trị gia tăng 5% và thuế TNCN nếu doanh thu cho thuê vượt mức miễn thuế. Việc này giúp hợp lý hóa chi phí và đảm bảo tuân thủ quy định pháp luật.
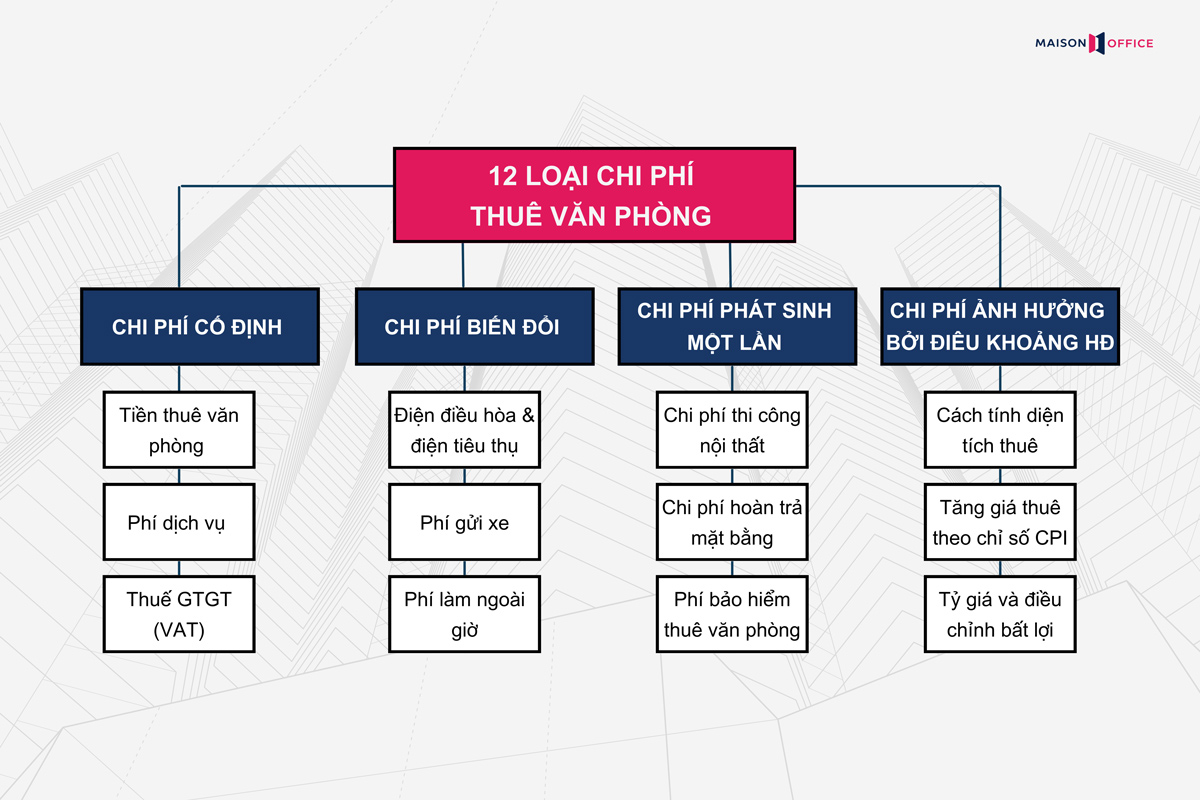
Chi phí thuê văn phòng gồm nhiều khoản như tiền thuê, phí dịch vụ, điện, nước, internet, máy lạnh và thuế VAT. Các khoản này chỉ được tính vào chi phí hợp lý nếu có hóa đơn, chứng từ hợp lệ. Trường hợp thuê của cá nhân không có hóa đơn, doanh nghiệp cần lập bảng kê và tạm ứng thuế để làm căn cứ hạch toán.
Hạch toán chi phí thuê văn phòng trên 100 triệu cần phân loại đúng tài khoản kế toán, tùy theo hình thức thanh toán: trả trước, trả sau hay đặt cọc. Việc sử dụng tài khoản 642, 331, 111, 112 phải phù hợp với từng trường hợp để đảm bảo sổ sách minh bạch, thuận lợi khi quyết toán thuế.

Chi phí thuê văn phòng có được tính vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp hay không phụ thuộc vào việc đáp ứng đầy đủ điều kiện theo quy định. Theo Thông tư 40/2021/TT-BTC, nếu doanh nghiệp thuê văn phòng của cá nhân với mức tiền thuê dưới 100 triệu đồng mỗi năm thì không bắt buộc phải có hóa đơn. Tuy nhiên, vẫn cần có hợp đồng thuê rõ ràng và chứng từ thanh toán hợp lệ để được công nhận.
Trường hợp thuê văn phòng từ cá nhân với giá thuê từ 100 triệu đồng/năm trở lên, doanh nghiệp phải yêu cầu bên cho thuê cá nhân lập hóa đơn tại cơ quan thuế. Nếu không có hóa đơn, chi phí thuê nhà sẽ không được tính vào chi phí được trừ khi quyết toán thuế TNDN. Đây là điểm nhiều doanh nghiệp nhỏ và khởi nghiệp dễ bỏ qua, dẫn đến rủi ro khi thanh tra thuế.
Việc hạch toán chi phí thuê văn phòng cần đi kèm bộ chứng từ đầy đủ gồm hợp đồng thuê, biên bản thanh lý (nếu có), giấy tờ thanh toán qua ngân hàng và bảng kê khai thuế (nếu thuộc diện phải nộp thuế). Dù thuê cá nhân hay tổ chức, doanh nghiệp cần lưu ý các thủ tục để đảm bảo chi phí này được công nhận là chi phí hợp lý, hợp lệ theo quy định pháp luật.
Một lưu ý quan trọng là nếu hợp đồng thuê nhà giữa công ty và cá nhân ghi rõ bên cho thuê chịu mọi loại thuế, doanh nghiệp vẫn phải kiểm tra việc kê khai và nộp thuế của cá nhân. Nếu cá nhân không thực hiện nghĩa vụ thuế, cơ quan thuế có thể từ chối chi phí thuê văn phòng, dù công ty đã thanh toán đầy đủ.

Khi thuê văn phòng từ cá nhân và chi phí dưới 100 triệu đồng mỗi năm, doanh nghiệp vẫn có thể tính khoản chi này vào chi phí hợp lý khi tính thuế thu nhập doanh nghiệp dù không có hóa đơn. Điều kiện là phải có hợp đồng thuê rõ ràng và chứng từ thanh toán phù hợp như biên lai, giấy xác nhận chuyển khoản. Đây là quy định thường áp dụng với cá nhân không kinh doanh có phát sinh cho thuê tài sản.
Trường hợp chi phí thuê văn phòng của cá nhân vượt quá 100 triệu đồng mỗi năm, doanh nghiệp bắt buộc phải có hóa đơn để được công nhận là chi phí được trừ. Nếu không có, thuế thu nhập doanh nghiệp sẽ không chấp nhận khoản chi này. Tuy nhiên, bên thuê có thể yêu cầu cá nhân đến cơ quan thuế để xin cấp hóa đơn lẻ thay vì tự ý sử dụng hợp đồng thay thế.
Cá nhân cho thuê nhà làm văn phòng có trách nhiệm nộp thuế thu nhập cá nhân và thuế giá trị gia tăng nếu phát sinh doanh thu. Tuy nhiên, nếu tổng doanh thu từ cho thuê tài sản trong năm không vượt quá 100 triệu đồng, cá nhân được miễn các loại thuế này. Doanh nghiệp thuê cần lưu ý điểm này để xác định nghĩa vụ thuế thay người cho thuê.
Việc không có hóa đơn không đồng nghĩa với việc không được hạch toán chi phí, nhưng cần đảm bảo hồ sơ chứng từ đầy đủ như hợp đồng, biên bản thanh lý, chứng từ chuyển tiền. Kế toán doanh nghiệp cần lưu giữ kỹ lưỡng các tài liệu này để chứng minh tính hợp lý khi cơ quan thuế yêu cầu thanh tra, kiểm tra.

Chi phí thuê văn phòng là khoản chi thiết yếu mà doanh nghiệp phải thanh toán để sử dụng không gian làm việc. Việc hạch toán chính xác giúp doanh nghiệp quản lý tài chính và đảm bảo chi phí được tính vào chi phí hợp lý khi tính thuế. Theo quy định, nếu chi phí thuê dưới 100 triệu đồng/năm, doanh nghiệp không cần thực hiện khấu trừ thuế TNCN và GTGT đối với cá nhân cho thuê.
Khi thuê văn phòng, tùy mục đích sử dụng mà hạch toán vào tài khoản phù hợp. Trường hợp thuê làm văn phòng điều hành, chi phí được ghi nhận vào tài khoản 642 – chi phí quản lý doanh nghiệp. Nếu thuê nhà xưởng sản xuất, cần hạch toán vào tài khoản 627 – chi phí sản xuất chung để phản ánh đúng bản chất hoạt động.
Các hình thức thanh toán như trả trước, trả sau hay đặt cọc đều có cách xử lý riêng. Ví dụ, khi trả trước toàn bộ tiền thuê 6 tháng hoặc 1 năm, cần hạch toán vào tài khoản 242 – chi phí trả trước. Số tiền này sẽ được phân bổ dần vào chi phí quản lý hàng tháng theo kỳ hạn sử dụng thực tế.
Chứng từ hợp lệ khi hạch toán gồm hợp đồng thuê, hóa đơn và chứng từ thanh toán. Với thuê cá nhân, nếu giá trị hợp đồng trên 100 triệu đồng/năm, doanh nghiệp phải khấu trừ thuế TNCN 10% và GTGT 5%. Việc tuân thủ thủ tục giúp khoản chi được chấp nhận khi quyết toán thuế, tránh rủi ro từ cơ quan thuế.

Chi phí thuê văn phòng được hạch toán vào tài khoản 642 – Chi phí quản lý doanh nghiệp theo Thông tư 99 và Thông tư 200 nếu dùng cho bộ phận quản lý công ty. Trường hợp thuê làm nơi sản xuất, kinh doanh thì ghi nhận vào tài khoản phù hợp với hoạt động phát sinh, đảm bảo đúng chuẩn kế toán và phù hợp với mục đích sử dụng.
Khi thanh toán tiền thuê văn phòng nhưng chưa nhận được hóa đơn, doanh nghiệp cần trích trước chi phí bằng bút toán Nợ TK 242 – Chi phí trả trước dài hạn, kèm theo Nợ TK 133 nếu có hóa đơn GTGT. Bút toán này giúp hạch toán hợp lý dòng tiền và đảm bảo chi phí được ghi nhận đúng kỳ kế toán.
Chi phí thuê văn phòng bao gồm tiền thuê, phí dịch vụ, thuế VAT, điện, nước, máy lạnh, internet… Các khoản này cần có chứng từ hợp lệ như hợp đồng thuê, hóa đơn GTGT để được tính vào chi phí hợp lý khi quyết toán thuế. Việc thiếu hóa đơn có thể khiến chi phí không được chấp nhận.
Các trường hợp như đặt cọc, trả trước nhiều kỳ hay thuê cá nhân đều yêu cầu xử lý khác nhau. Nếu thuê cá nhân, doanh nghiệp có thể phải nộp thuế thay chủ nhà. Việc hạch toán cần linh hoạt giữa các tài khoản như 331, 111, 242 tùy theo hình thức thanh toán và thời điểm nhận hóa đơn.
Chi phí thuê văn phòng trả trước được hạch toán vào tài khoản 242 – Chi phí trả trước dài hạn nếu thời gian thuê vượt quá 12 tháng. Kế toán ghi nhận toàn bộ số tiền đã thanh toán vào tài khoản này và phân bổ dần vào chi phí quản lý doanh nghiệp theo từng kỳ phát sinh, đảm bảo phù hợp với nguyên tắc phù hợp trong kế toán.
Khi doanh nghiệp thuê văn phòng trả trước nhiều năm, việc phân bổ chi phí phải căn cứ theo thời gian sử dụng thực tế ghi trong hợp đồng thuê. Ví dụ, nếu thanh toán trước 360 triệu đồng cho 3 năm thuê, mỗi tháng sẽ được phân bổ 10 triệu đồng vào chi phí, hạch toán qua tài khoản 642 hoặc 641 tùy chính sách kế toán của đơn vị.
Điều kiện để chi phí thuê văn phòng được công nhận là chi phí hợp lý khi tính thuế TNDN là có hợp đồng thuê, chứng từ thanh toán không dùng tiền mặt nếu giá trị từ 20 triệu đồng trở lên và có hóa đơn hợp lệ do bên cho thuê xuất. Trường hợp thuê cá nhân, doanh nghiệp có trách nhiệm khấu trừ thuế TNCN 10% và thuế GTGT 5% nếu có.
Trong trường hợp đã thanh toán tiền thuê nhưng chưa nhận được hóa đơn, kế toán có thể tạm ghi nhận vào tài khoản 331 – Phải trả cho người bán và theo dõi chi phí qua tài khoản 335 – Chi phí phải trả. Khi nhận được hóa đơn, cần điều chỉnh và hoàn thiện chứng từ để đảm bảo tính hợp lệ khi quyết toán thuế.

Việc hiểu rõ cách xử lý chi phí thuê văn phòng từ thấp đến cao, có hóa đơn hay không, cùng với việc hạch toán đúng tài khoản và xử lý phần trả trước sẽ giúp doanh nghiệp quản lý tài chính hiệu quả, minh bạch và tránh rủi ro khi thanh tra. Những thông tin này không chỉ hỗ trợ kế toán trong công việc hàng ngày mà còn góp phần xây dựng nền tảng tài chính vững chắc cho doanh nghiệp. Hãy chủ động cập nhật và áp dụng đúng quy định để tối ưu hóa lợi ích và đảm bảo tuân thủ pháp luật.