Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
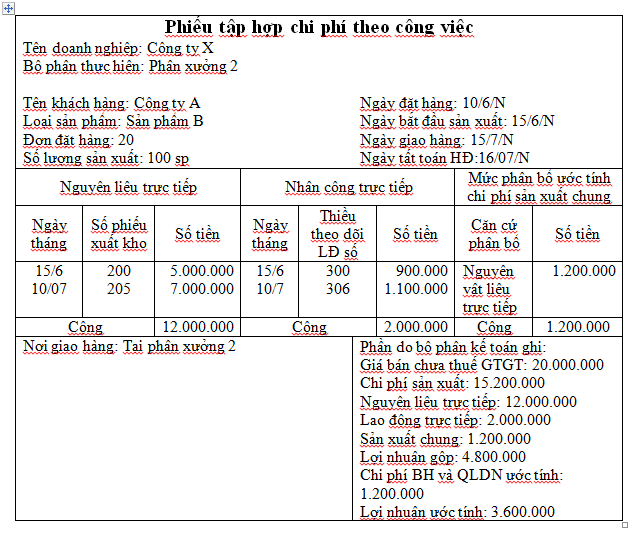
Trong quản lý doanh nghiệp, việc nắm rõ các khoản chi phí là nền tảng giúp doanh chủ đưa ra quyết định kinh doanh chính xác và hiệu quả. Đặc biệt, hiểu về chi phí sản xuất không chỉ giúp kiểm soát nguồn lực mà còn góp phần tối ưu lợi nhuận. Từ bảng tính chi phí đến cách phân loại và công thức tính toán, mỗi yếu tố đều có vai trò quan trọng trong báo cáo tài chính. Dưới đây là hành trình khám phá những khái niệm cốt lõi về chi phí sản xuất và các phương pháp tính toán thực tế trong môi trường kinh doanh hiện nay.
Bảng tính chi phí sản xuất là công cụ thiết yếu giúp doanh nghiệp theo dõi và kiểm soát các khoản chi phí trong quá trình sản xuất, từ đó tính toán chính xác giá thành sản phẩm. Với hơn 10 mẫu file Excel được chia sẻ theo từng lĩnh vực, doanh nghiệp có thể dễ dàng lựa chọn mẫu phù hợp để tiết kiệm thời gian và nâng cao độ chính xác trong quản lý tài chính. Các bảng tính này hỗ trợ tự động hóa nhiều thao tác, từ nhập liệu đến xuất báo cáo.
Công thức tính chi phí sản xuất dựa trên tổng chi phí nguyên vật liệu, nhân công và chi phí sản xuất chung cho mỗi đơn vị sản phẩm. Việc áp dụng đúng nguyên tắc kế toán theo Thông tư 200 giúp doanh nghiệp hạch toán tài khoản 631 chính xác, đặc biệt khi cần phân bổ chi phí dở dang cuối kỳ. Bảng định mức sản xuất đóng vai trò then chốt trong việc kiểm soát tiêu hao nguyên liệu và tối ưu chi phí.
File Excel giá thành sản xuất theo định mức có thể tự động tính giá vốn nguyên liệu, phân bổ chi phí theo định mức và tạo phiếu xuất nhập kho. Tính năng tự động in phiếu và sinh báo cáo như thẻ kho, sổ quỹ, báo cáo công nợ giúp doanh nghiệp quản trị hiệu quả mà không cần phần mềm phức tạp. Đây là giải pháp phù hợp cho cả doanh nghiệp vừa và nhỏ.
Nhiều doanh nghiệp sản xuất còn gặp khó trong việc lập báo cáo chi phí do thiếu quy trình rõ ràng. Hướng dẫn 07 bước tính giá thành sản xuất trên Excel giúp đơn giản hóa quy trình, dễ triển khai thực tế. Tài liệu nghiên cứu tại công ty TNHH MTV Chánh Sâm cho thấy kiểm soát chi phí sản xuất góp phần nâng cao lợi nhuận và khả năng cạnh tranh trong bối cảnh kinh tế khó khăn.

Chi phí sản phẩm là những khoản chi liên quan trực tiếp đến việc mua hàng hóa hoặc sản xuất sản phẩm, bao gồm chi phí cấu tạo nên giá trị sản phẩm như nguyên vật liệu, nhân công trực tiếp và chi phí sản xuất chung. Những chi phí này được tính vào giá thành tồn kho và chỉ được ghi nhận là giá vốn hàng bán khi sản phẩm được tiêu thụ.
Chi phí thời kỳ phát sinh trong kỳ kế toán và ảnh hưởng ngay đến lợi nhuận của kỳ đó, không được phân bổ vào giá trị hàng tồn kho. Loại chi phí này bao gồm chi phí bán hàng và chi phí quản lý doanh nghiệp, phản ánh các hoạt động hỗ trợ kinh doanh như quảng cáo, vận chuyển, lương nhân viên văn phòng.
Việc phân biệt rõ chi phí sản phẩm và chi phí thời kỳ giúp nhà quản lý kiểm soát hiệu quả hoạt động doanh nghiệp, từ đó đưa ra quyết định tài chính phù hợp. Hiểu đúng bản chất từng loại chi phí góp phần nâng cao năng lực hoạch định, kiểm soát và tối ưu hóa lợi nhuận trong môi trường cạnh tranh hiện nay.
Taca lựa chọn đồng hành cùng doanh nghiệp trong việc quản lý chi phí, nhấn mạnh tầm quan trọng của yếu tố chi phí trong vận hành. Việc nhận diện các hoạt động phát sinh chi phí giúp doanh nghiệp kiểm soát tốt hơn chi phí bán hàng và chi phí quản lý doanh nghiệp, từ đó cải thiện hiệu quả kinh doanh tổng thể.
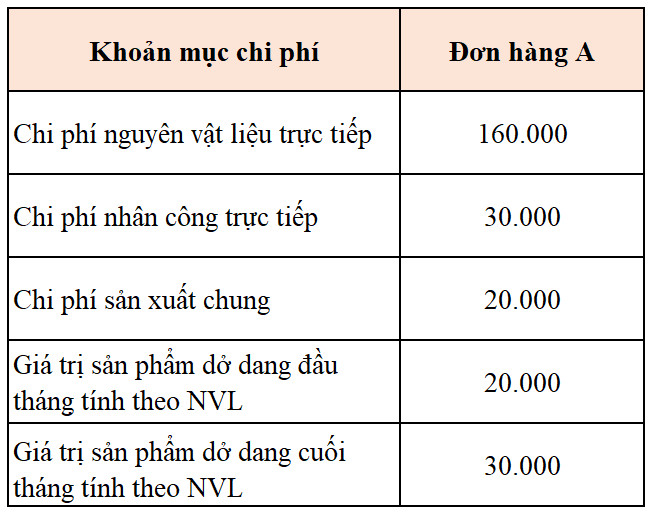
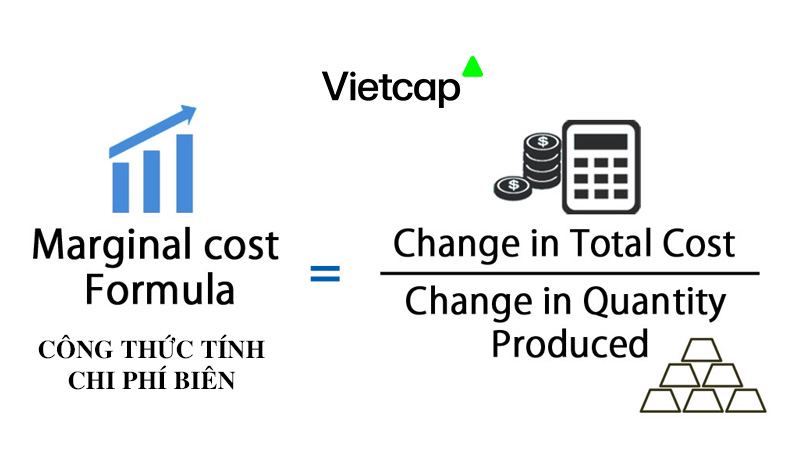
Tổng chi phí sản xuất kinh doanh là khoản tiền doanh nghiệp bỏ ra để tạo ra sản phẩm hoặc dịch vụ, bao gồm chi phí nguyên vật liệu, lao động, máy móc và chi phí cố định. Công thức tính tổng chi phí thường được xác định bằng cách cộng dồn các yếu tố chi phí phát sinh trong quá trình sản xuất và kinh doanh, đảm bảo phản ánh đầy đủ các khoản hao phí thực tế.
Chi phí sản xuất còn bao gồm cả chi phí quản lý doanh nghiệp, đây là yếu tố quan trọng trong việc xác định tổng chi phí sản xuất và kinh doanh nước sạch. Nguyên tắc xác định tổng chi phí yêu cầu phải tính toán chính xác từng khoản chi, từ chi phí trực tiếp đến chi phí chung, nhằm đảm bảo tính minh bạch và hợp lý trong báo cáo tài chính và kế toán.
Chi phí biến đổi là khoản chi thay đổi theo quy mô sản xuất hoặc doanh số bán hàng, ví dụ như chi phí nguyên vật liệu hoặc tiền lương sản xuất theo sản phẩm. Khi tính tổng chi phí, doanh nghiệp cần phân biệt rõ chi phí biến đổi và chi phí cố định để lập kế hoạch tài chính hiệu quả, tối ưu hóa lợi nhuận và định giá sản phẩm phù hợp với thị trường.
Tổng chi phí dài hạn (LTC) phản ánh toàn bộ chi phí mà doanh nghiệp phải chi trả khi có thể điều chỉnh mọi yếu tố sản xuất. Việc phân tích biểu đồ chi phí dài hạn giúp doanh nghiệp xác định quy mô sản xuất tối ưu, từ đó đưa ra quyết định đầu tư và mở rộng sản xuất một cách hợp lý và tiết kiệm chi phí nhất.
Tổng chi phí trong báo cáo tài chính được tính bằng cách tập hợp toàn bộ chi phí phát sinh trong kỳ theo từng yếu tố như giá vốn hàng bán, chi phí thuê cửa hàng, chi phí tiện ích và chi phí quản lý doanh nghiệp. Các khoản này được hạch toán dựa trên số liệu thực tế phát sinh, làm căn cứ để lập báo cáo kết quả kinh doanh định kỳ.
Chi phí sản xuất kinh doanh được tổng hợp theo các khoản mục chi phí cụ thể, căn cứ vào thông tin từ chứng từ kế toán và sổ sách ghi chép. Việc trình bày chi phí trên báo cáo tài chính phải tuân theo Thông tư 200, đảm bảo phản ánh đầy đủ, trung thực các khoản hao phí ảnh hưởng đến lợi nhuận doanh nghiệp.
Một phần quan trọng trong tính toán tổng chi phí là chi phí tài chính, bao gồm lãi vay, phí dịch vụ ngân hàng và chi phí kiểm toán báo cáo tài chính. Chi phí kiểm toán có thể dao động tùy quy mô doanh nghiệp, là yếu tố cần lưu ý khi dự toán ngân sách và quản lý dòng tiền hiệu quả.
Các thông tin chi phí không chỉ phục vụ kế toán tài chính mà còn hỗ trợ kế toán quản trị trong việc đánh giá hiệu quả hoạt động. Việc tổng hợp chi phí theo yếu tố giúp doanh nghiệp phân tích được cấu trúc hao phí, từ đó tìm giải pháp tối ưu hiệu quả vận hành và nâng cao lợi nhuận.
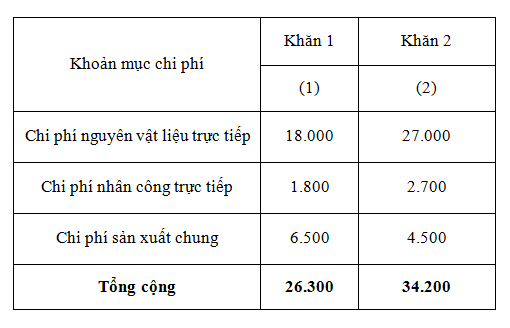
Chi phí sản xuất chung là những khoản chi không thể gắn trực tiếp vào từng sản phẩm cụ thể, bao gồm chi phí như điện nước phân xưởng, lương nhân viên quản lý, khấu hao máy móc thiết bị. Những chi phí này được tập hợp tại tài khoản 627 theo Thông tư 200 và cần được phân bổ hợp lý vào giá thành sản phẩm.
Việc tính toán chi phí sản xuất chung thường dựa trên công thức: tổng chi phí sản xuất chung chia cho cơ sở phân bổ như giờ máy chạy, lương nhân công trực tiếp hoặc khối lượng sản phẩm. Đơn giá phân bổ chi phí sản xuất chung ước tính giúp doanh nghiệp dự toán trước chi phí, từ đó kiểm soát hiệu quả hoạt động sản xuất.
Các doanh nghiệp FDI thường tích hợp việc hạch toán chi phí sản xuất chung vào hệ thống SAP, ERP hoặc phần mềm kế toán như MISA AMIS, Viindoo để tự động hóa quy trình. Việc sử dụng phần mềm giúp nâng cao độ chính xác trong phân bổ chi phí và hỗ trợ quản trị giá thành hiệu quả hơn.
Khóa học kế toán thực hành của Cty Thanh Trí cung cấp bộ tài liệu và video hướng dẫn hạch toán tài khoản 627 với mức phí từ 500K đến 700K, bao gồm hỗ trợ Zalo 0918.102.524. Đây là lựa chọn phù hợp để nắm vững cách phân bổ chi phí sản xuất chung trong môi trường sản xuất thực tế.

Chi phí doanh thu là các khoản chi trực tiếp liên quan đến việc sản xuất và tiêu thụ hàng hóa, dịch vụ, được thể hiện trong báo cáo thu nhập. Đây là yếu tố quan trọng giúp xác định lợi nhuận gộp, từ đó đánh giá hiệu quả hoạt động kinh doanh của doanh nghiệp.
Công thức tính chi phí doanh thu thường bao gồm chi phí nguyên vật liệu, nhân công trực tiếp và chi phí sản xuất chung. Các doanh nghiệp thương mại cần hạch toán chính xác để tuân thủ nguyên tắc kế toán và xác định đúng kết quả kinh doanh theo quy định chuẩn mực.
Tỷ lệ chi phí lương chiếm bao nhiêu doanh thu là chỉ số nhiều doanh nghiệp quan tâm để kiểm soát chi phí vận hành. Chi phí quản lý doanh nghiệp cùng với chi phí sản xuất ảnh hưởng trực tiếp đến khả năng sinh lời và cần được tối ưu thường xuyên.
Thông tin từ kế toán quản trị cung cấp dữ liệu chi tiết về chi phí kinh doanh như tiền lương nhân viên, thanh toán nhà cung cấp, hỗ trợ nhà quản lý ra quyết định hiệu quả hơn trong vận hành doanh nghiệp.

Chi phí sản xuất thể hiện toàn bộ khoản chi mà doanh nghiệp bỏ ra để tạo ra sản phẩm, bao gồm chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung. Ví dụ tại công ty X, việc sản xuất chủ yếu dựa vào máy móc nên việc phân bổ chi phí sản xuất chung được thực hiện theo số giờ máy hoạt động, giúp phản ánh chính xác mức tiêu hao tài nguyên trong quá trình sản xuất.
Chi phí nguyên vật liệu trực tiếp là khoản chi cụ thể cho các vật tư trực tiếp cấu thành sản phẩm, như vải, nhựa hay kim loại. Đây là yếu tố đầu tiên cấu thành giá thành sản phẩm và thường chiếm tỷ trọng lớn trong tổng chi phí sản xuất. Việc kiểm soát chặt chẽ lượng tiêu hao nguyên vật liệu giúp doanh nghiệp giảm chi phí và nâng cao lợi nhuận.
Chi phí nhân công trực tiếp bao gồm tiền lương và các khoản trích theo lương của công nhân trực tiếp tham gia sản xuất. Khoản chi này cần được theo dõi sát sao để đảm bảo tương xứng với năng suất lao động. Trong nhiều doanh nghiệp, chi phí nhân công có thể dao động từ 15% đến 30% tổng chi phí sản xuất tùy ngành nghề và quy mô.
Chi phí sản xuất chung bao gồm các khoản như điện, nước, khấu hao máy móc và chi phí quản lý phân xưởng. Những chi phí này không thể trực tiếp định danh cho từng sản phẩm nên cần phân bổ hợp lý. Tại công ty X, tiêu thức phân bổ được chọn là số giờ máy, giúp tính toán giá thành chính xác và hỗ trợ quản trị chi phí hiệu quả.
Việc làm chủ kiến thức về chi phí sản xuất, từ cách phân biệt chi phí sản phẩm và chi phí thời kỳ đến việc áp dụng công thức tính tổng chi phí và chi phí doanh thu, sẽ trang bị cho người làm kinh doanh cái nhìn toàn diện hơn về hoạt động tài chính của doanh nghiệp. Những ví dụ minh họa cụ thể cũng giúp việc áp dụng lý thuyết vào thực tiễn trở nên dễ dàng và chính xác hơn. Hãy bắt đầu cập nhật và vận dụng ngay các công cụ tính toán này để nâng cao hiệu quả quản trị tài chính trong hoạt động sản xuất kinh doanh.